公司销售自行开发软件产品如何享受增值税即征即退政策——以数据处理和存储服务为例
根据《财政部 国家税务总局关于软件产品增值税政策的通知》(财税〔2011〕100号)及相关规定,公司销售自行开发的软件产品,可按13%税率征收增值税后,对增值税实际税负超过3%的部分实行即征即退政策。对于提供数据处理和存储服务的软件产品,需按以下步骤操作:
一、政策适用条件
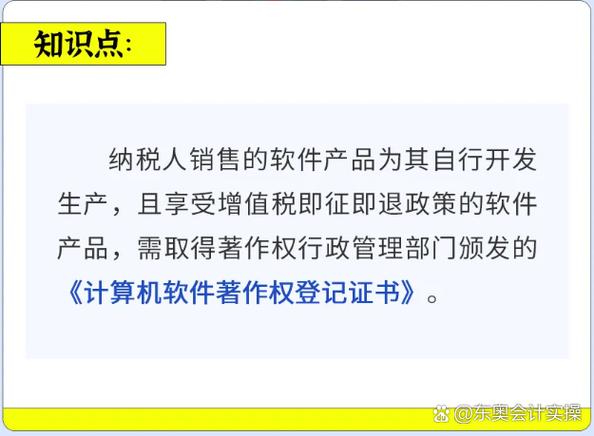
- 软件产品需自行开发生产,并取得软件产业主管部门颁发的《软件产品登记证书》或著作权行政管理部门颁发的《计算机软件著作权登记证书》。
- 软件产品需嵌入式或独立销售,数据处理和存储服务若以软件形式提供,需明确软件功能与服务的区分。
- 销售软件产品同时提供技术服务的,需分别核算软件产品销售与技术服务收入;未分别核算的,不予退税。
二、即征即退计算
1. 当期软件产品增值税应纳税额 = 当期软件产品销项税额 - 当期软件产品可抵扣进项税额。
2. 实际税负 = 应纳税额 ÷ 当期软件产品销售额。
3. 即征即退税额 = 应纳税额 - 当期软件产品销售额 × 3%。
注:嵌入式软件产品需按组成计税价格计算销售额;数据处理和存储服务如属于软件产品许可销售,可按软件产品计算退税。
三、办理流程
- 资格备案:首次申请退税前,向主管税务机关提交《税务资格备案表》、软件产品登记证书或著作权登记证书复印件等资料。
- 退税申报:按月或按季申报增值税后,填报《软件产品增值税即征即退申请审批表》,附软件产品销售清单、发票复印件、完税凭证等。
- 税务机关审核:重点核查软件产品收入与技术服务收入的划分,以及进项税额分摊的合理性;必要时进行实地核查。
四、数据处理和存储服务的特别注意事项
- 区分软件产品与信息技术服务:若销售的是软件产品的使用权(许可使用),可按软件产品享受即征即退;若提供的是数据处理、存储等信息技术服务(如云计算服务),则不属于软件产品范围,不适用该政策。
- 混合销售处理:销售软件产品同时提供数据处理服务的,应分别核算销售额;未分别核算的,从高适用税率,且不得享受即征即退。
- 进项税额分摊:对于既用于软件产品又用于其他业务的进项税额,应按实际成本或销售收入比例合理分摊,无法分摊的不得抵扣。
- 发票开具:销售软件产品应单独开具发票,品名需与软件产品登记证书一致;数据处理服务应单独开具 "信息技术服务" 发票,避免混淆。
五、风险提示
- 确保软件产品真实自行开发,保留开发文档、源代码等证明材料备查。
- 准确划分软件产品与技术服务收入,避免人为调节享受退税。
- 及时关注政策变化,如财税〔2011〕100号文件的有效性及后续补充规定。
综上,公司销售自行开发的软件产品,在满足条件并单独核算的前提下,可按规定申请增值税即征即退;数据处理和存储服务需严格区分软件产品与技术服务,确保合规享受政策。
如若转载,请注明出处:http://www.yingyunzhifu.com/product/112.html
更新时间:2026-11-21 00:16:20